本文看点
拆开一台大疆,你看到的是电机、电池、芯片和塑料壳,每一个零件都能在公开市场上找到型号,甚至能算出它的采购价。2026年一份流传很广的拆解报告把两代Mini无人机从头拆到尾,结论是硬件毛利从72%推到了79%。于是很多人得出一个直觉:这东西没什么秘密,给我图纸和供应商名单,我也能攒一台?
大疆的技术含金量还在上升
这个直觉或者错觉对了一半,错的那一半,恰恰是大疆真正值钱的地方。
拆解能告诉你一台机器由什么组成,但它永远无法告诉你,这些零件是怎么在十几年里被反复调校成一个不需要用户操心的整体的。
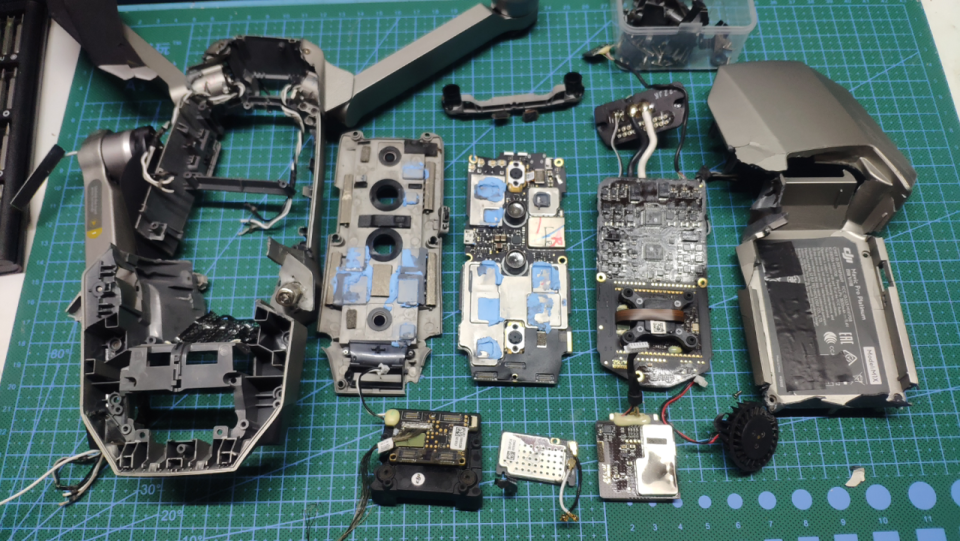
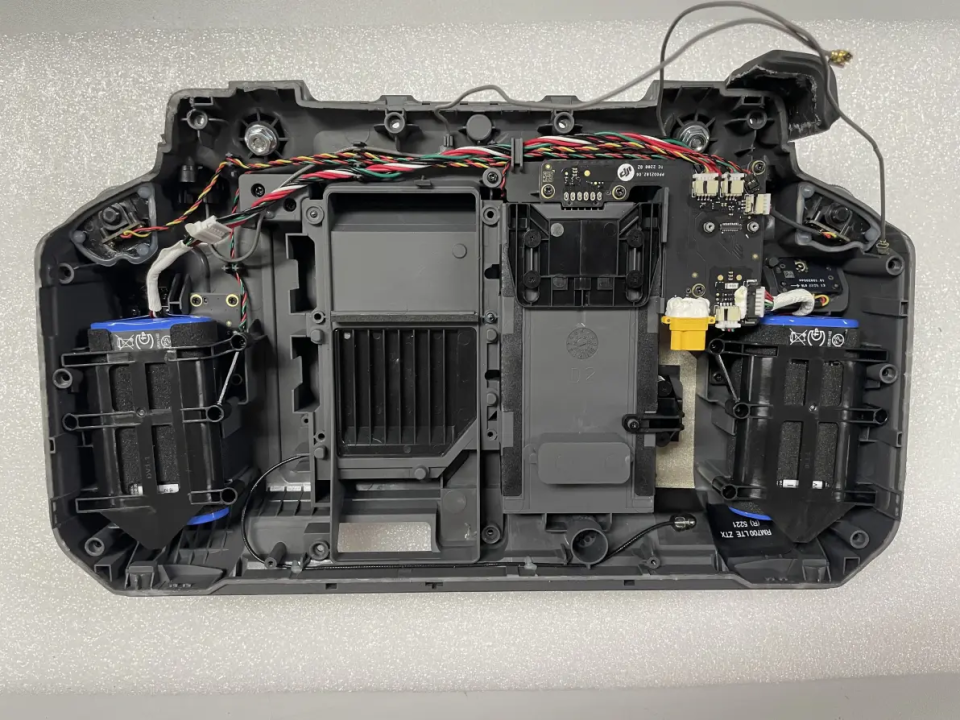
先把最容易看见的那层说清楚。大疆的硬件确实不神秘,飞控板、图传模块、云台电机,绝大多数零部件在珠三角都能找到成熟的供应商。
美国团队拆完之后也承认,拼出一台参数接近的机器不存在硬件壁垒。
但问题在于,民用无人机拼的从来不是单颗零件的极致,而是一整台机器在真实场景里不出错的概率。
比如,大风里能不能稳住,逆光下画面会不会糊,楼宇之间信号断了之后能不能自己找回来,这些能力的背后是海量的飞行数据和场景适配算法,是针对每一种恶劣工况单独打磨过的控制逻辑。
这些东西不会写在电路板上,拆解不出来,短期逆向也逆向不了。
大疆的飞控经过十几年的迭代,从基础稳定做到全向避障和精准定位,每一代产品的调校参数都是从真实飞行里喂出来的,不是从图纸上算出来的。
再往下走一层,是供应链的物理距离。拆解报告里有一个容易被忽略的对比:美国那家被寄予厚望的Skydio,电池电芯来自东莞,离大疆深圳总部不过五十公里,但Skydio自己坐在七千英里之外。
大疆拿到一批关键零件需要一两天,Skydio需要几周。
这个差距在早期设计验证阶段是致命的,大疆的电路板改版几个小时就能拿回新样,Skydio要等三到六周,深圳团队跑完两到三个迭代循环,美国团队才走完一个。
迭代速度不是靠加班能追上的,它由地理密度决定。珠三角聚集了从电机、电池到传感器、云台配件的完整配套,所有零部件都能就近采购和组装,量产成本和品控稳定性同时被压在一个别人很难够到的位置上。
数据显示,大疆占据全球民用无人机八成上下的份额,2026年第一季度国内线上零售额份额74.1%,这种规模带来的议价权和产线摊销,是后来者用几轮融资填不平的。
但光有供应链和算法还不够,真正让复制变得几乎不可能的,是一个自我强化的循环。
用户越多,飞出去的每一架飞机都在贡献真实场景的数据,数据反过来把飞控和影像算法喂得更准,体验越好,买的人越多,供应链的规模优势跟着放大,成本再往下走。
这个循环一旦转起来,追赶者面对的不是一个静止的目标,而是一个每天都在变强的对手。
大疆2026年的产品线从一千多元的入门机一直铺到一万多元的专业机,每一个价位都卡住一个核心卖点,竞品很难在单一价位形成局部优势,因为要撼动它,你得同时在所有价位上具备对标能力。
这种矩阵式的覆盖本身就是一道成本壁垒。
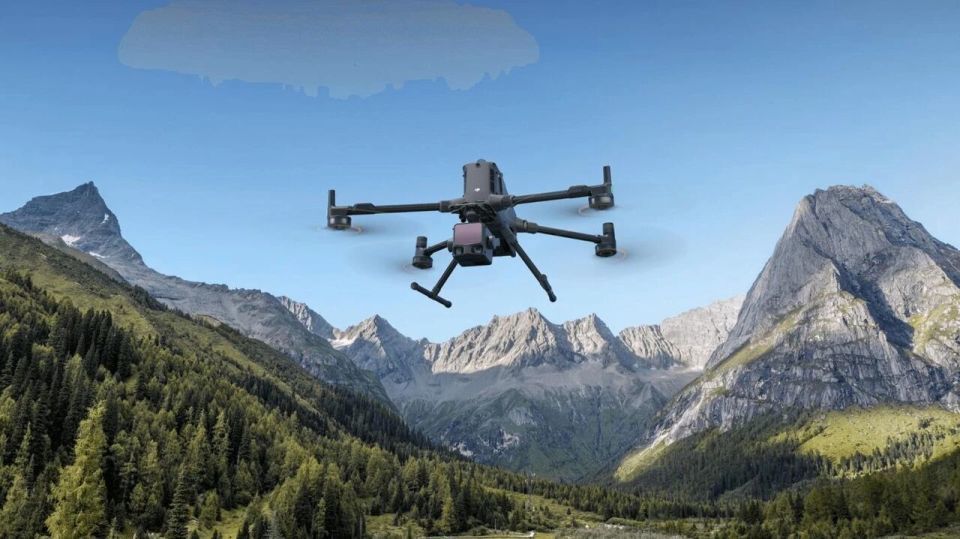
法律和组织层面的防线同样不能忽视。大疆手里握着超过两万项全球专利,飞控、云台、图传这些核心技术形成的是系统性壁垒,不是某一项专利可以绕开的。
2026年3月,大疆在深圳起诉影石,涉及前员工离职一年内申请的飞控和图传相关专利,多名核心研发人员被卷入权属争议。
这件事说明大疆的护城河不只是写在专利局档案里的权利要求,还延伸到人的流动和知识的边界。
一个人可以带走一张图纸,带不走一套在无数次炸机和修复中长出来的工程直觉。
所以回到那个最朴素的问题:拆解为什么复制不了大疆?
大疆的含金量从来不在某一颗芯片或某一个电机上,而在于它把无人机这件事做成了一个越跑越快、越跑越难被追上的体系。
看懂这一点,就不会再把拆解当成复制的前奏。
宜人配资提示:文章来自网络,不代表本站观点。
- 上一篇:智策管家 云南边境这座山,藏着一代人的热血,读懂才知山河不易
- 下一篇:没有了


沪深京行情 实时轮播
热点资讯


